₹2,000-ന് മുകളിലുള്ള UPI ഫീസ്: സാധാരണക്കാർ അറിയേണ്ട ലളിതമായ കാര്യങ്ങൾ
ഡിജിറ്റൽ പണമിടപാടുകളിലെ പുതിയ മാറ്റങ്ങളെക്കുറിച്ച് സോഷ്യൽ മീഡിയയിൽ വരുന്ന വാർത്തകളിൽ തെറ്റിദ്ധാരണകൾ വേണ്ട. ₹2,000-ന് മുകളിലുള്ള UPI പേയ്മെന്റുകളെക്കുറിച്ചുള്ള പ്രധാന കാര്യങ്ങൾ ലളിതമായി താഴെ നൽകുന്നു:
1. ഉപഭോക്താക്കൾക്ക് 100% സൗജന്യം
- അധിക തുക നൽകേണ്ടതില്ല: കടകളിൽ സാധനങ്ങൾ വാങ്ങി UPI വഴി പണം നൽകുമ്പോൾ സാധാരണ ഉപഭോക്താക്കളിൽ നിന്ന് യാതൊരുവിധ അധിക ഫീസും ഈടാക്കില്ല.
- വ്യക്തിഗത പണമിടപാടുകൾ:സുഹൃത്തുക്കൾക്കോ ബന്ധുക്കൾക്കോ ബാങ്ക് വഴി എത്ര തുക അയച്ചാലും (P2P) അത് തികച്ചും സൗജന്യമാണ്.
2. ആർക്കാണ് ഫീസ് ബാധകമാകുന്നത്?
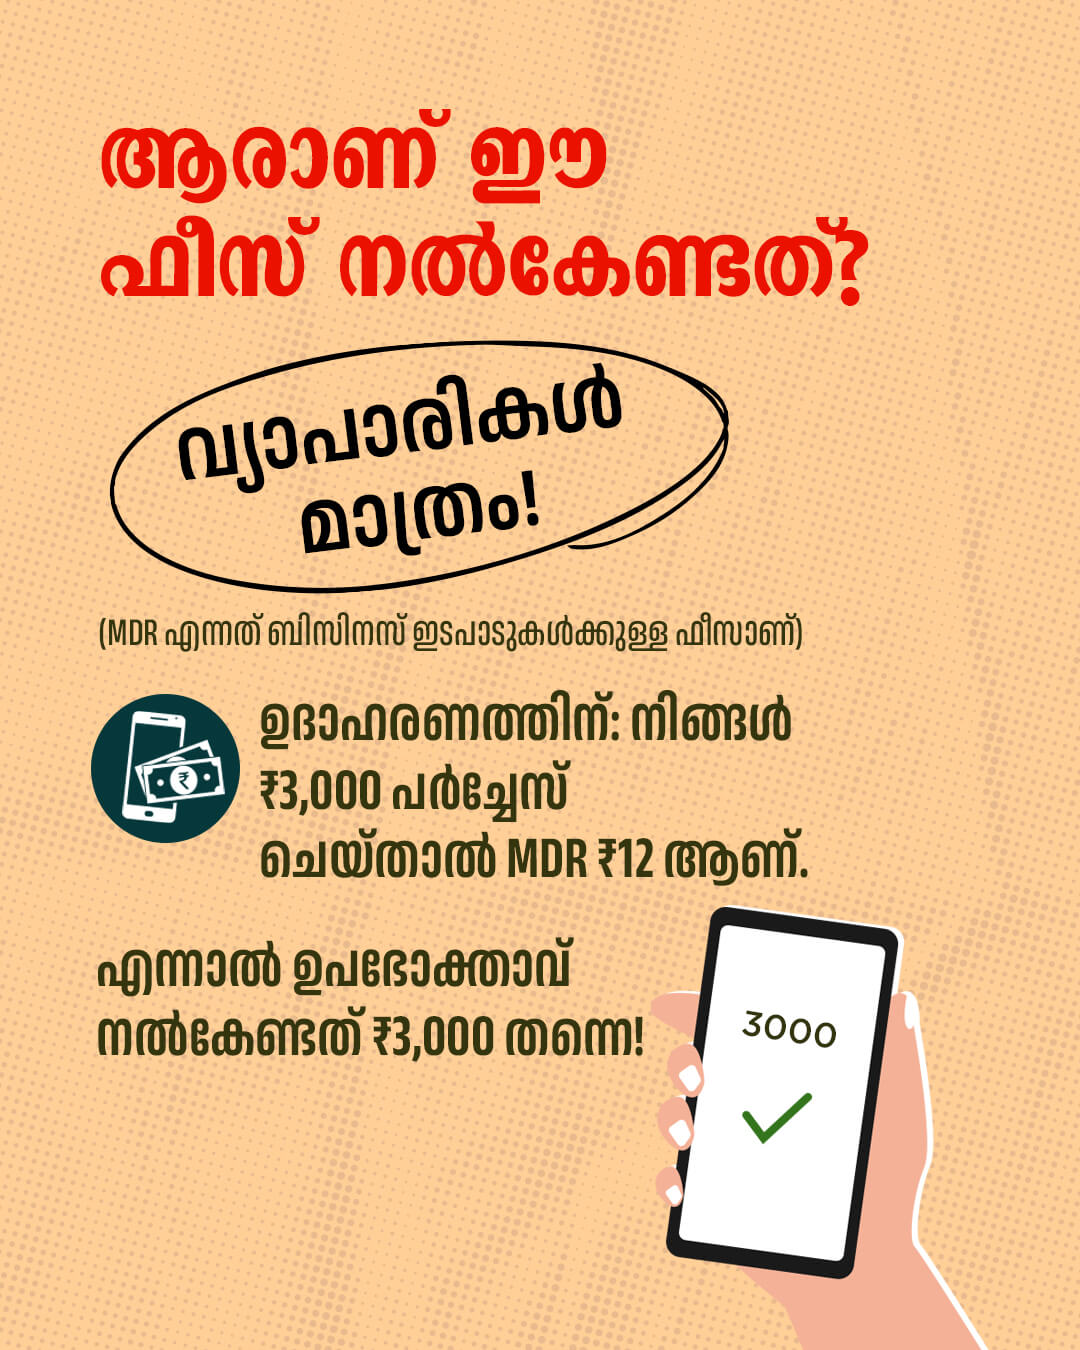
- വൻകിട കച്ചവടക്കാർക്ക് മാത്രം:വലിയ കടകളിലോ ഓൺലൈൻ പ്ലാറ്റ്ഫോമുകളിലോ നടത്തുന്ന ₹2,000-ന് മുകളിലുള്ള പേയ്മെന്റുകൾക്ക് വ്യാപാരി (Merchant) ബാങ്കുകൾക്ക് ചെറിയൊരു പ്രോസസിംഗ് ഫീസ് നൽകണം.
- ഉപഭോക്താവിൽ നിന്ന് ഈടാക്കാൻ പാടില്ല:കടയുടമകൾ ഈ തുക ഉപഭോക്താവിന്റെ ബില്ലിൽ അധികമായി ചേർക്കാൻ പാടില്ല എന്ന് സർക്കാരും റിസർവ് ബാങ്കും കർശനമായി നിർദ്ദേശിച്ചിട്ടുണ്ട്.
3. ചെറുകിട കച്ചവടക്കാർക്ക് ആശ്വാസം
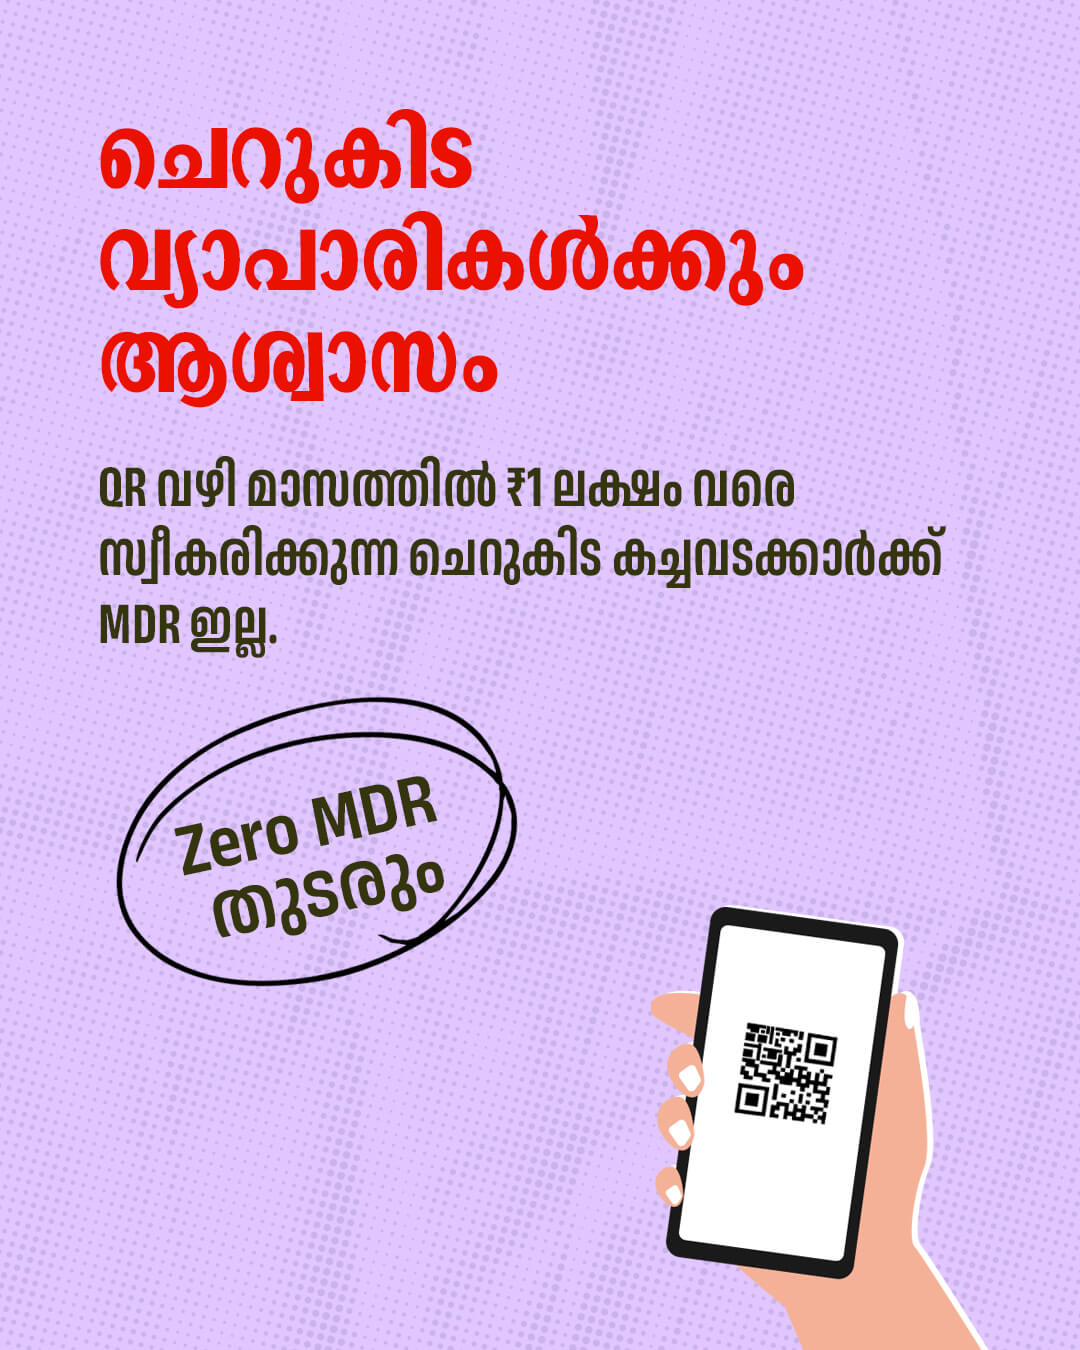
- ചെറിയ കടകൾക്ക് ഫീസില്ല:പ്രതിമാസം ₹1 ലക്ഷം വരെ UPI വഴി സ്വീകരിക്കുന്ന പച്ചക്കറിക്കടകൾ, ചായക്കടകൾ, പെട്ടിക്കടകൾ, ഓട്ടോ-ടാക്സി ഡ്രൈവർമാർ തുടങ്ങിയവർക്ക് യാതൊരു ഫീസും ബാധകമല്ല.
4. നിരക്കുകൾ എങ്ങനെയെല്ലാമാണ്?
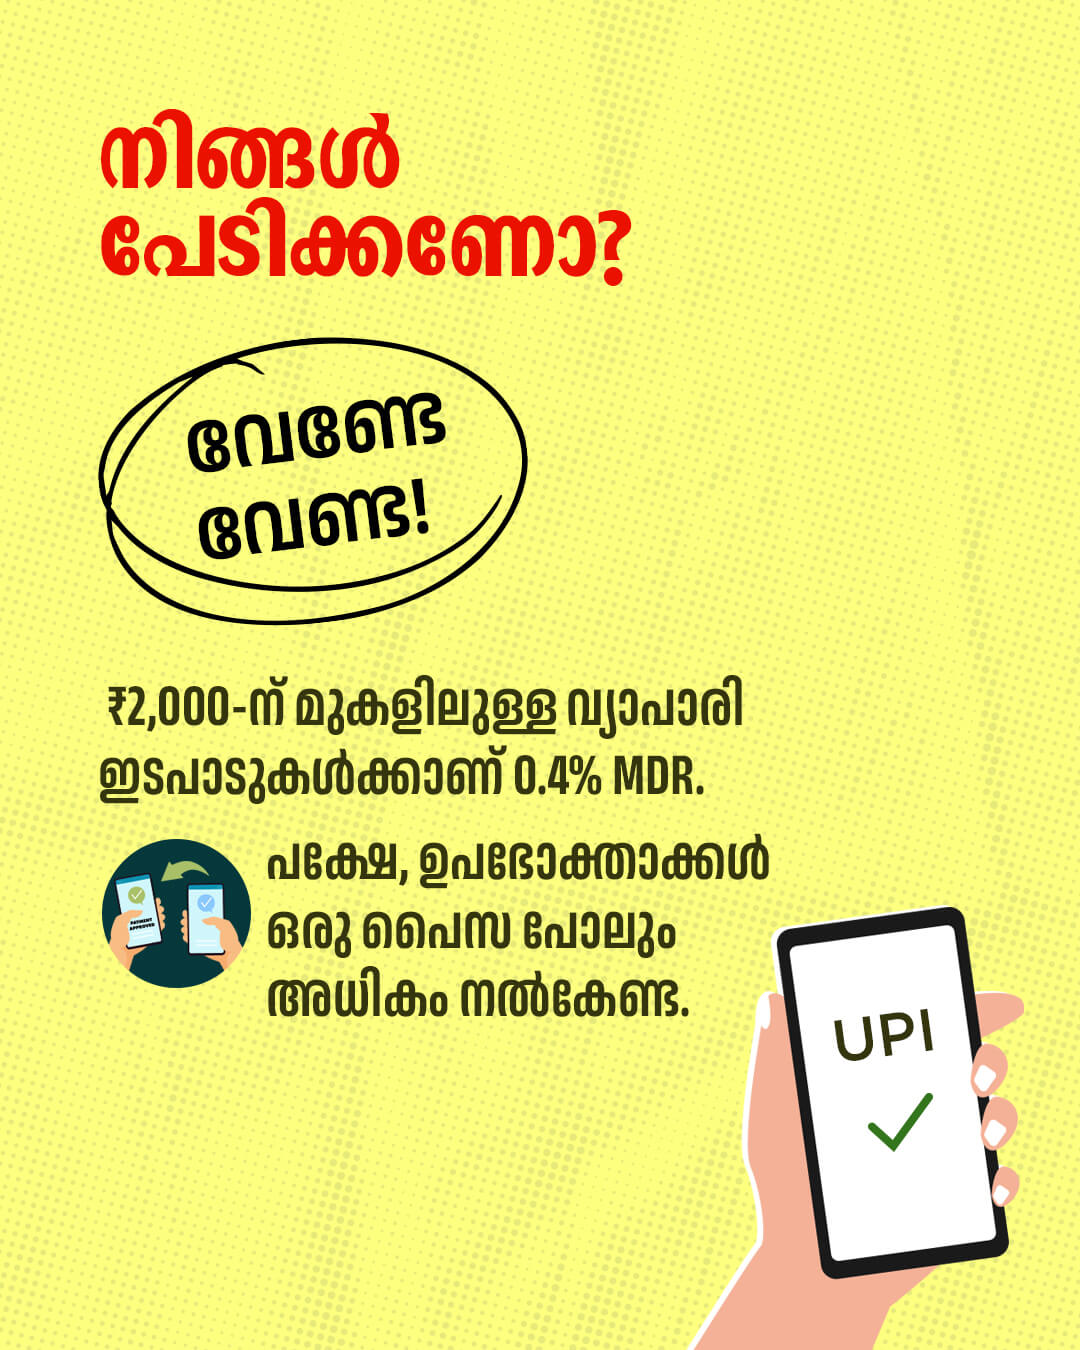
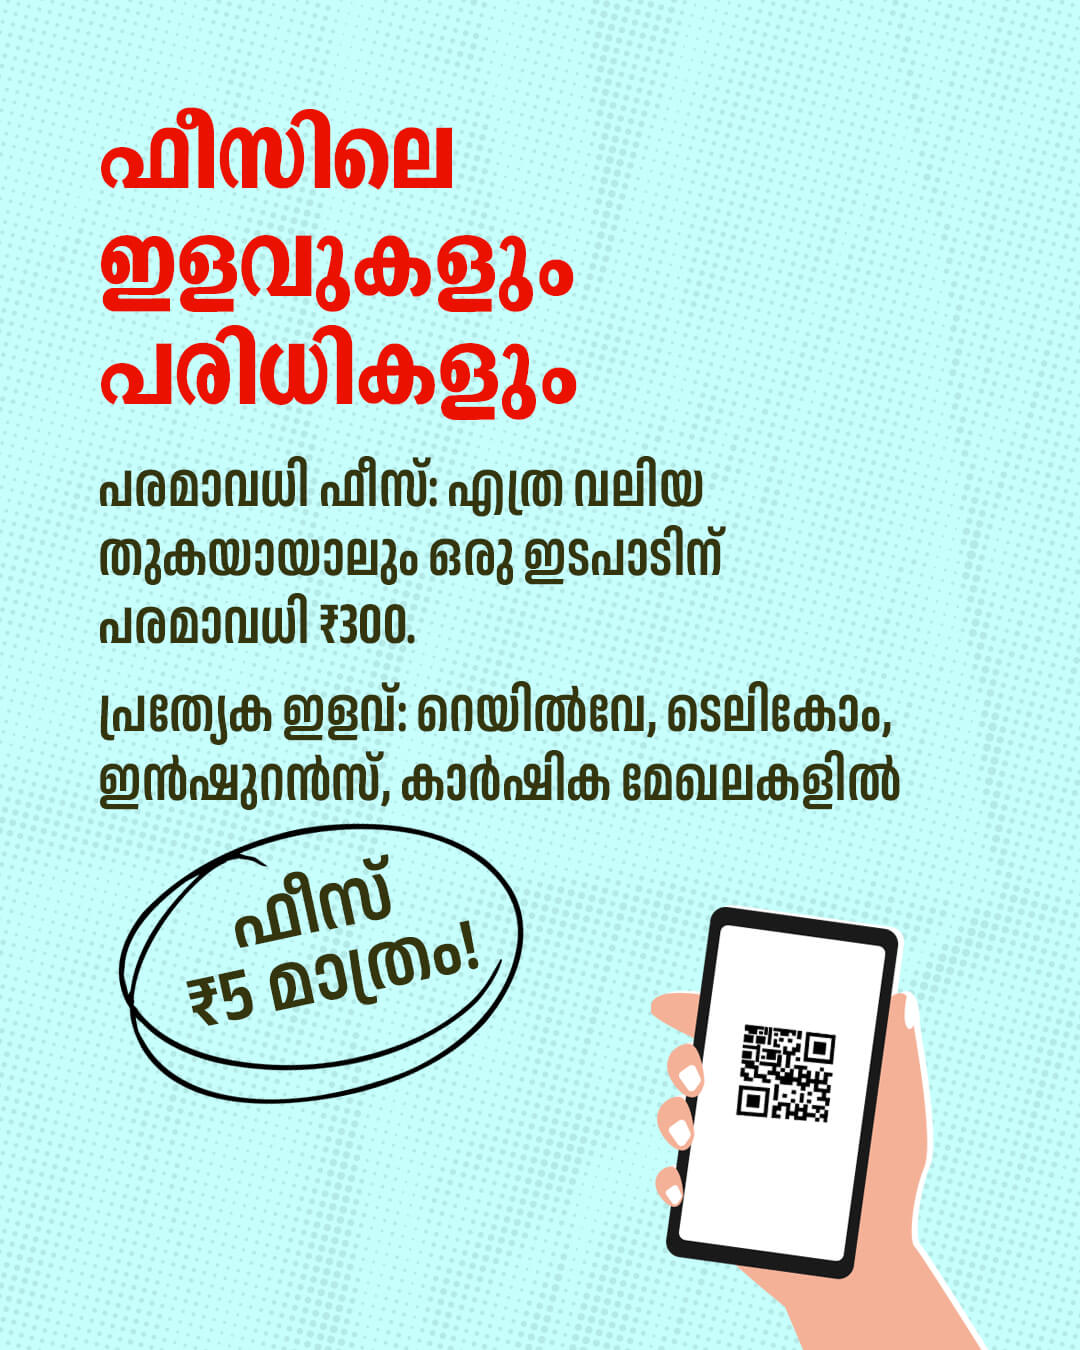
- സാധാരണ കച്ചവടങ്ങൾ:₹2,000-ന് മുകളിലുള്ള തുകയ്ക്ക് 0.4% ഫീസ് (എത്ര വലിയ തുകയാണെങ്കിലും പരമാവധി ഫീസ് ₹300 മാത്രം).
- പെട്രോൾ, റീച്ചാർജ്, കറന്റ് ബില്ലുകൾ, ടിക്കറ്റുകൾ: ₹2,000-ന് മുകളിൽ വന്നാൽ വ്യാപാരി അടയ്ക്കേണ്ടത് ഫ്ലാറ്റ് ₹5 മാത്രം.
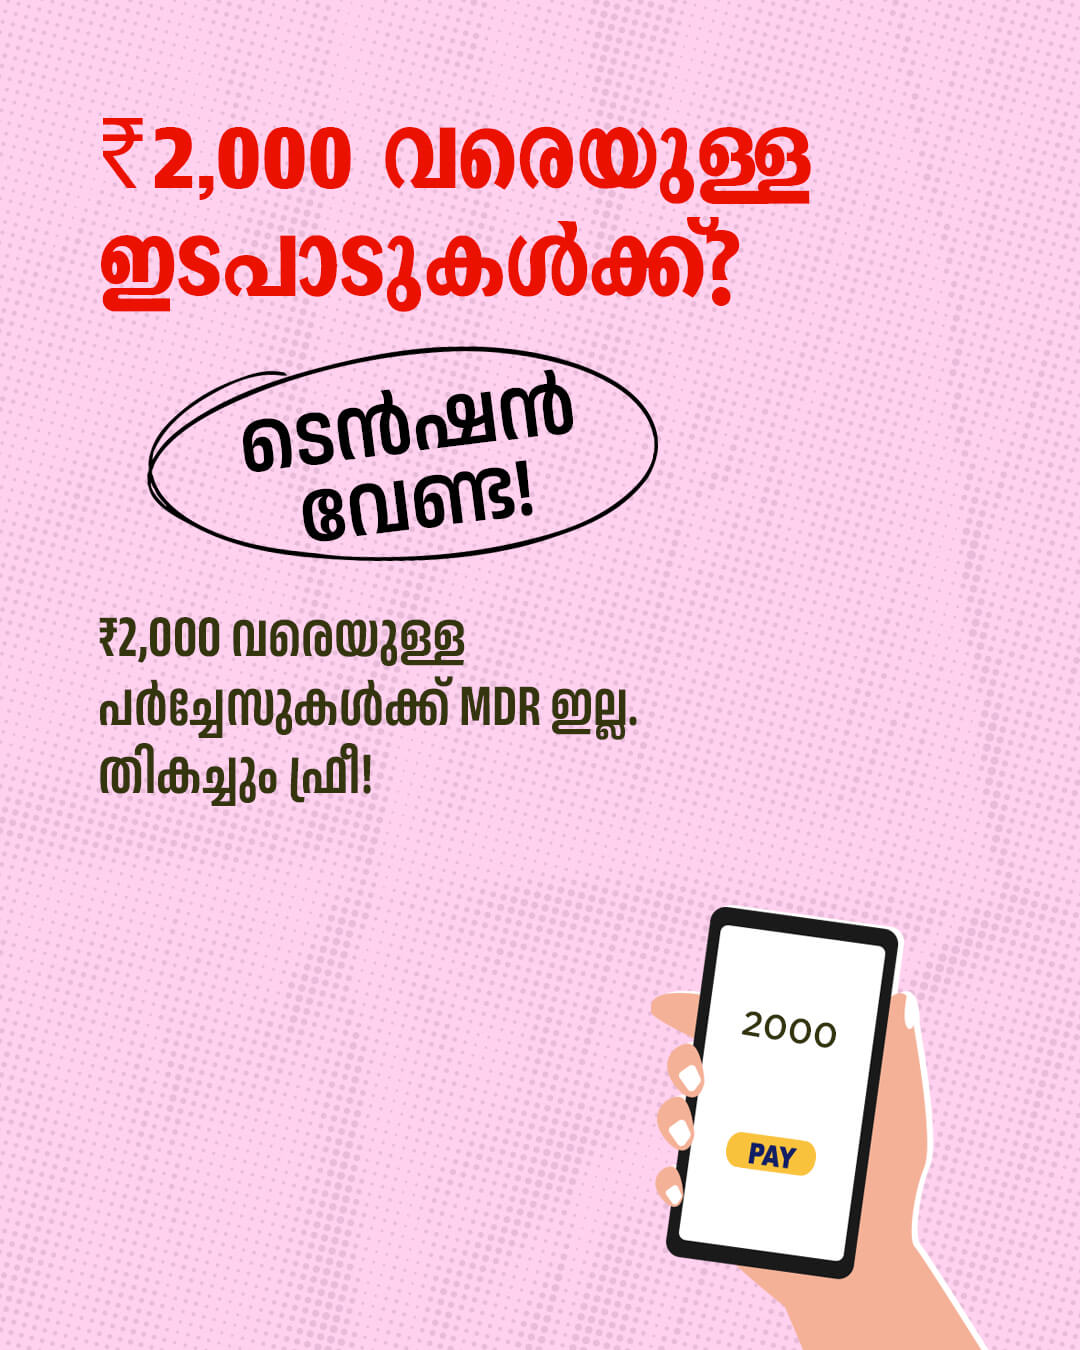
- ₹2,000 വരെയുള്ള എല്ലാ ഇടപാടുകളും:വ്യാപാരികൾക്കും ഉപഭോക്താക്കൾക്കും തികച്ചും സൗജന്യമാണ്.
യു.പി.ഐ ഇടപാടുകളിൽ പരിഭ്രാന്തി വേണ്ട: പുതിയ നിയമവും യാഥാർത്ഥ്യവും (Visual Story Telling)
യു.പി.ഐ ഇടപാടുകൾക്ക് ഫീസ് ഈടാക്കുമെന്ന വ്യാജ പ്രചാരണങ്ങളെക്കുറിച്ചും ജനങ്ങളുടെ ആശങ്കകളെക്കുറിച്ചും അറിയാം. ഡിജിറ്റൽ പേയ്മെന്റുകളെക്കുറിച്ചുള്ള പുതിയ നിയമങ്ങളും യാഥാർത്ഥ്യങ്ങളും വ്യക്തമാക്കുന്ന ഫോട്ടോ സ്റ്റോറി (Visual Story).
പ്രധാന സംശയങ്ങളും ഉത്തരങ്ങളും
സമീപകാലത്തായി യു.പി.ഐ ഇടപാടുകൾക്ക് ഫീസ് ഈടാക്കുമെന്ന വ്യാജ പ്രചാരണങ്ങളെത്തുടർന്ന് പലരും സ്കാനറുകൾ ഒഴിവാക്കുന്നതും, ചില കടകളിൽ ചെറിയ തുകകൾക്ക് പോലും 1 മുതൽ 2 രൂപ വരെ അധികം ഈടാക്കുന്നതും ഉപഭോക്താക്കൾക്കിടയിൽ ആശങ്ക പരത്തിയിട്ടുണ്ട്. എന്നാൽ ഇക്കാര്യത്തിൽ പൊതുജനങ്ങൾ പരിഭ്രാന്തരാകേണ്ടതില്ല. നാഷണൽ പേയ്മെന്റ്സ് കോർപ്പറേഷൻ ഓഫ് ഇന്ത്യയുടെ (NPCI) ഔദ്യോഗിക മാർഗ്ഗനിർദ്ദേശങ്ങൾ പ്രകാരം സാധാരണക്കാർ നടത്തുന്ന നിത്യേനയുള്ള യു.പി.ഐ ഇടപാടുകൾ പൂർണ്ണമായും സൗജന്യമാണ്.
വ്യക്തികൾ തമ്മിലുള്ള പണമിടപാടുകൾക്കും (P2P), 2,000 രൂപയിൽ താഴെയുള്ള കടകളിലെ ഇടപാടുകൾക്കും (P2M) യാതൊരുവിധ ഫീസും ബാധകമല്ല. 2,000 രൂപയ്ക്ക് മുകളിലുള്ള വലിയ വാണിജ്യ ഇടപാടുകൾക്ക് വ്യാപാരികൾക്കായി ചെറിയൊരു മെർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് (MDR) ഏർപ്പെടുത്തിയിട്ടുണ്ടെങ്കിലും, ഈ തുക ഉപഭോക്താക്കളുടെ മേൽ അടിച്ചേൽപ്പിക്കാനോ അധിക തുക ഈടാക്കാനോ പാടില്ലെന്ന് സർക്കാരും ബാങ്കുകളും കർശന നിർദ്ദേശം നൽകിയിട്ടുണ്ട്. അതിനാൽ ചെറിയ കടകളിലും മറ്റും ക്യു.ആർ കോഡ് (QR Code) വഴി പണം നൽകുമ്പോൾ ആരും അധിക തുക നൽകേണ്ടതില്ല. ഔദ്യോഗികമല്ലാത്ത ഇത്തരം തെറ്റായ പ്രചാരണങ്ങളിൽ വഞ്ചിതരാകാതെ ഡിജിറ്റൽ ഇടപാടുകൾ സുരക്ഷിതമായി തുടരുക.
- ഗൂഗിൾ പേയോ ഫോൺപേയോ ഉപയോഗിക്കുമ്പോൾ നമുക്ക് ചാർജ് വരുമോ?
ഇല്ല.ബാങ്ക് അക്കൗണ്ട് വഴി നേരിട്ട് നടത്തുന്ന സാധാരണ ഇടപാടുകൾക്കൊന്നും ഉപഭോക്താവിന് ചാർജില്ല. - കടക്കാരൻ ബില്ലിനൊപ്പം അധിക തുക ചോദിച്ചാൽ കൊടുക്കണോ?
വേണ്ടാ.ഈ ഫീസ് കച്ചവടക്കാരൻ ബാങ്കിന് നൽകേണ്ടതാണ്. ഉപഭോക്താവിൽ നിന്ന് വാങ്ങാൻ കടയുടമകൾക്ക് നിയമപരമായി അനുവാദമില്ല.

മർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് (MDR) ഫീസ് ഘടന
കച്ചവടക്കാർക്ക് (Person-to-Merchant) നൽകുന്ന ₹2,000-ന് മുകളിലുള്ള പേയ്മെന്റുകൾക്ക് പ്രോസസിംഗ് ചെലവുകൾ മുൻനിർത്തി നിശ്ചയിച്ചിട്ടുള്ള വർഗ്ഗീകരിച്ച നിരക്കുകൾ താഴെ നൽകുന്നു:
| ബിസിനസ്സ് വിഭാഗം | ബാധകമായ MDR (₹2,000-ന് മുകളിൽ) | നിബന്ധനകളും പരമാവധി പരിധിയും |
| സാധാരണ റീട്ടെയിൽ വ്യാപാരികൾ | 0.4% | ഒരു ഇടപാടിന് പരമാവധി ₹300 വരെ മാത്രം |
| ചെറുകിട പ്രാദേശിക വ്യാപാരികൾ (P2PM) | 0% (ഫീസില്ല) | പ്രതിമാസം ₹1 ലക്ഷത്തിൽ താഴെ വരുമാനമുള്ള കച്ചവടക്കാർക്ക് |
| അത്യാവശ്യ സേവനങ്ങളും യൂട്ടിലിറ്റികളും | ഫ്ലാറ്റ് ₹5 | പെട്രോൾ, ടെലികോം, ഇൻഷുറൻസ്, റീച്ചാർജ്, റെയിൽവേ എന്നിവയ്ക്ക് |
| ഓഹരി വിപണിയും നിക്ഷേപങ്ങളും | 0.02% | മ്യൂച്വൽ ഫണ്ടുകൾ, ഓഹരികൾ, ബ്രോക്കറേജുകൾ (പരമാവധി ₹300) |
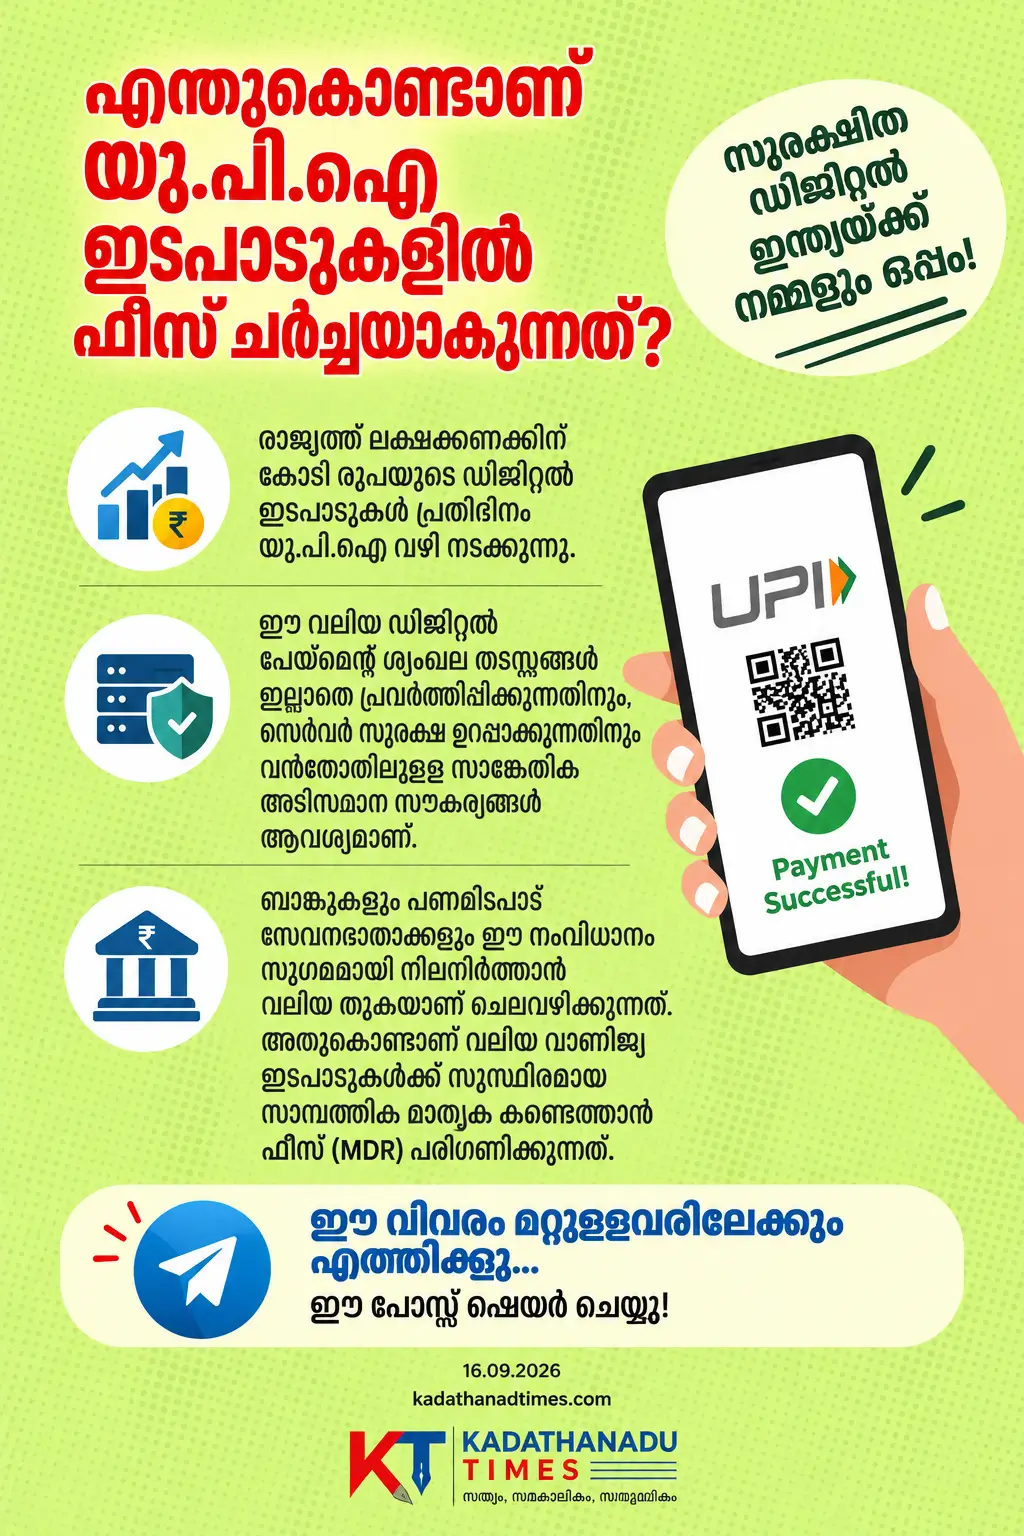
എന്തുകൊണ്ടാണ് യു.പി.ഐ ഇടപാടുകളിൽ ഫീസ് ചർച്ചയാകുന്നത്?
രാജ്യത്ത് ലക്ഷക്കണക്കിന് കോടി രൂപയുടെ ഡിജിറ്റൽ ഇടപാടുകളാണ് പ്രതിദിനം യു.പി.ഐ (UPI) വഴി നടക്കുന്നത്. ഈ വലിയ തോതിലുള്ള ഡിജിറ്റൽ പേയ്മെന്റ് ശൃംഖല തടസ്സങ്ങളില്ലാതെ പ്രവർത്തിപ്പിക്കുന്നതിനും സെർവർ സുരക്ഷ ഉറപ്പാക്കുന്നതിനും വൻതോതിലുള്ള സാങ്കേതിക അടിസ്ഥാന സൗകര്യങ്ങൾ ആവശ്യമാണ്. ബാങ്കുകളും പണമിടപാട് സേവനദാതാക്കളും (Payment Service Providers) ഈ സംവിധാനം സുഗമമായി നിലനിർത്താൻ വലിയ തുകയാണ് ചെലവഴിക്കുന്നത്.
സാധാരണക്കാരുടെ ചെറിയ ഇടപാടുകൾ പൂർണ്ണമായും സൗജന്യമായി തുടരുമ്പോഴും, വലിയ തോതിലുള്ള വാണിജ്യ ഇടപാടുകൾക്ക് (Large-scale P2M transactions) സുസ്ഥിരമായ ഒരു സാമ്പത്തിക മാതൃക കണ്ടെത്തേണ്ടത് ബാങ്കിംഗ് മേഖലയുടെ ആവശ്യമായി മാറിയിട്ടുണ്ട്. ഫിൻടെക് കമ്പനികളുടെയും ബാങ്കുകളുടെയും പ്രവർത്തനച്ചെലവുകൾ താങ്ങാനും, ഭാവിയിലും ഈ ഡിജിറ്റൽ സംവിധാനം കൂടുതൽ മികച്ച രീതിയിൽ മുന്നോട്ട് കൊണ്ടുപോകാനുമാണ് ഉയർന്ന വാണിജ്യ ഇടപാടുകൾക്ക് മേൽ എം.ഡി.ആർ (MDR) പോലുള്ള ഫീസ് ഘടനകൾ സർക്കാരും അധികൃതരും പരിശോധിക്കുന്നത്.
പതിവുചോദ്യങ്ങൾ (FAQ)
യു.പി.ഐ ഫീസ് ഇപ്പോൾ തന്നെ നിലവിൽ വന്നോ?
ഇല്ല. ബിൽ പാർലമെന്റിൽ അവതരിപ്പിച്ചിട്ടേയുള്ളൂ. ഇത് പാസാകുകയും ആർ.ബി.ഐ (RBI) അല്ലെങ്കിൽ എൻ.പി.സി.ഐ (NPCI) ഔദ്യോഗിക വിജ്ഞാപനം ഇറക്കുകയും ചെയ്താൽ മാത്രമേ പുതിയ മാറ്റങ്ങൾ നിലവിൽ വരൂ.
സാധാരണക്കാർ പരസ്പരം അയക്കുന്ന യു.പി.ഐ പേയ്മെന്റുകൾക്ക് (P2P) ഫീസ് വരുമോ?
ഇല്ല. വ്യക്തികൾ തമ്മിലുള്ള പണമിടപാടുകൾക്ക് (P2P) യാതൊരു ഫീസും ബാധകമല്ല. വ്യാപാരികൾക്കുള്ള (P2M) വലിയ ഇടപാടുകൾക്ക് മാത്രമാണ് ഇത് പരിഗണനയിലുള്ളത്.
2,000 രൂപയിൽ താഴെയുള്ള ഇടപാടുകൾക്ക് ഫീസ് ബാധകമാകുമോ?
ഇല്ല. നിർദ്ദിഷ്ട പരിധി 2,000 രൂപയ്ക്ക് മുകളിലുള്ള ഇടപാടുകൾക്ക് മാത്രമാണ്.
വ്യാപാരികൾ നൽകുന്ന ഈ ഫീസ് ജി.എസ്ടി (GST) ആണോ?
അല്ല. ഇത് എം.ഡി.ആർ (MDR – Merchant Discount Rate) ആണ്. വ്യാപാരികൾ ബാങ്കിനോ പണമിടപാട് സേവനദാതാവിനോ നൽകുന്ന പ്രോസസിംഗ് ഫീസാണിത്. യു.പി.ഐ ഇടപാടുകൾക്ക് ജി.എസ്ടി ചുമത്തുമെന്ന റിപ്പോർട്ടുകൾ ധനമന്ത്രാലയം നേരത്തെ തന്നെ നിഷേധിച്ചിട്ടുള്ളതാണ്.
എല്ലാ കടകൾക്കും ഈ ഫീസ് ബാധകമാകുമോ?
ഇല്ല. പ്രാഥമിക നിർദ്ദേശപ്രകാരം വാർഷിക വിറ്റുവരവ് 1.5 കോടി രൂപയ്ക്ക് മുകളിലുള്ള വലിയ വ്യാപാരികൾക്ക് മാത്രമാണ് ഇതിൽ സാധ്യതയുള്ളത്. ചെറുകിട കടകളെയും സാധാരണ വ്യാപാരികളെയും ഇതിൽ നിന്ന് ഒഴിവാക്കിയിട്ടുണ്ട്.
നാളെ ഫീസ് വന്നാൽ അത് ഉപഭോക്താക്കളിൽ നിന്ന് ഈടാക്കാൻ പറ്റുമോ?
നിലവിലെ ചട്ടപ്രകാരം എം.ഡി.ആർ (MDR) തുക ഉപഭോക്താവിൽ നിന്ന് നേരിട്ട് ഈടാക്കാൻ വ്യാപാരികൾക്ക് അനുമതിയില്ല. എങ്കിലും അന്തിമ ചട്ടങ്ങൾ എന്താകുമെന്ന് വരും ദിവസങ്ങളിൽ വ്യക്തമാകും.
ഈ മാറ്റങ്ങൾ എപ്പോഴാണ് നടപ്പിലാകുക?
ഇതിന്റെ കൃത്യമായ തീയതി ഇതുവരെ പ്രഖ്യാപിച്ചിട്ടില്ല. ബിൽ പാസാകലും റിസർവ് ബാങ്കിന്റെ വിജ്ഞാപനവുമൊക്കെ വന്നശേഷമേ ഇക്കാര്യത്തിൽ അന്തിമ വ്യക്തത വരൂ.